


Klarna: Verwalte Geld smarter
4,773.48K Bewertungen
App-Details
- Version
- 26.42.284
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 50.000.000+
- Entwickler
- Klarna Bank AB (publ)
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
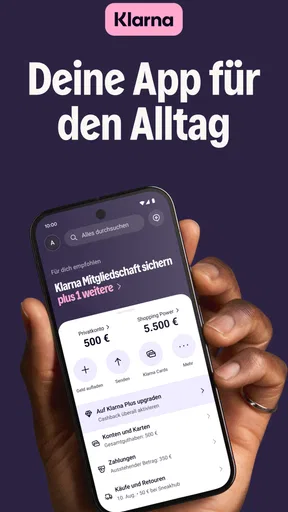
Wenn ich meine Ausgaben im Alltag besser im Blick behalten und beim Bezahlen gelegentlich Cashback mitnehmen möchte, ist eine Finanz-App interessant, die mehr bietet als eine reine Kartenübersicht. Klarna verbindet Geldverwaltung und Einkaufen in einer Oberfläche. Das kann praktisch sein, verlangt aber auch, dass ich die angebotenen Zahlungsoptionen aufmerksam nutze und meine Ausgaben nicht aus dem Blick verliere.
Im Alltag zeigt sich der Wert einer solchen Kombination vor allem an den Übergängen: vom geplanten Einkauf zur Zahlung und von dort zurück zur eigenen Budgetübersicht. Ich würde die App deshalb nicht daran messen, wie viele Funktionen sie versammelt, sondern daran, ob sie mir bei einem konkreten Kauf eine bessere Entscheidung ermöglicht und danach eine verlässliche Kontrolle erleichtert.
Vom geplanten Einkauf zum Überblick
Ich würde den Abschnitt nutzen, um den Weg vom konkreten Kauf bis zur späteren Kontrolle greifbar zu machen: erst den Anlass und das eigene Budget klären, dann Zahlungsart und möglichen Cashback-Vorteil einordnen. Besonders hilfreich finde ich dabei, vorab festzulegen, welche Ausgaben ich über Klarna laufen lassen möchte. So wird der anschließende Überblick aussagekräftiger und die App bleibt eine bewusste Ergänzung statt eines zweiten, unverbundenen Finanzplans.
Mit einem konkreten Anlass starten
Der nützlichste Einstieg ist für mich nicht, sämtliche Funktionen auf einmal auszuprobieren, sondern eine alltägliche Ausgabe als Test zu nehmen: etwa einen Einkauf, bei dem ich ohnehin wissen möchte, was er kostet und wann das Geld tatsächlich mein Konto belastet. So lässt sich besser beurteilen, ob Klarna den eigenen Finanzalltag wirklich vereinfacht oder nur eine weitere App ist, die Aufmerksamkeit beansprucht.
Die App gehört in den Bereich Finanzen und stammt von Klarna Bank AB (publ). Sie ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab null Jahren an ein breites Publikum. Kostenloser Download heißt für mich allerdings nicht, dass jede Zahlungsart automatisch zu jeder Person oder jedem Kauf passt: Entscheidend ist, welche Optionen im konkreten Ablauf angezeigt werden und ob sie zur eigenen Budgetplanung passen.
Den Zahlungsweg bewusst auswählen
Bei einem Einkauf sollte ich zuerst den Gesamtbetrag und den vorgesehenen Zahlungszeitpunkt prüfen, bevor ich mich für eine angebotene Option entscheide. Gerade wenn ein Kauf nicht sofort vom Konto abgebucht wird, kann er sich im Moment leichter anfühlen, als er finanziell ist. Ich würde deshalb eine offene Zahlung direkt in die eigene Ausgabenübersicht übernehmen, statt darauf zu vertrauen, mich später von selbst daran zu erinnern.
Das ist ein konkreter Vorteil einer Finanz-App, die Einkaufen und Bezahlen zusammenbringt: Der Kauf bleibt im Zusammenhang mit dem verwendeten Zahlungsweg sichtbar. Zugleich ist diese Nähe eine kleine Stolperfalle. Eine bequem erreichbare Zahlungsoption ersetzt weder einen Kontostand noch die Frage, ob die Ausgabe ins Monatsbudget passt. Wer regelmäßig mehrere Käufe zeitversetzt bezahlt, sollte dafür eine eigene Routine entwickeln und Fälligkeiten nicht gedanklich mit verfügbarem Geld verwechseln.
Lesenswert vor deiner Entscheidung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt

Carrom Pool im Stresstest: Was passiert bei Fehlern und Verbindungsabbrüchen?

Mi Music gewinnt an Bedeutung, weil der kürzeste Weg zur Musik zählt

WhatsApp stiftet Gemeinschaft – und erzeugt sozialen Druck

LockMyPix: Der ultimative Schutz für Ihre digitalen Erinnerungen
Eine einfache Routine, die ich hilfreich finde, ist eine kurze Prüfung direkt nach dem Kauf: Betrag, ausgewählter Zahlungsweg und geplanter Zeitpunkt sollten im Kopf oder in der persönlichen Budgetnotiz zusammenpassen. Das ist besonders nützlich, wenn ein Einkauf aus mehreren Artikeln besteht oder ich unterwegs schnell bezahle. So verhindere ich, dass ich mich später nur an den ungefähren Preis erinnere und eine offene Ausgabe unterschätze.
Cashback als Bonus, nicht als Kaufgrund
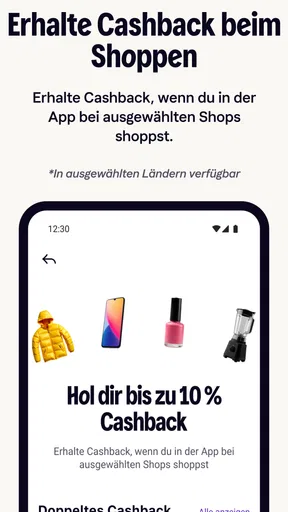
Cashback klingt besonders verlockend, wenn ich ohnehin etwas benötige. Für mich ist es am sinnvollsten, die mögliche Rückvergütung erst nach der Kaufentscheidung zu berücksichtigen: Würde ich den Artikel auch ohne Cashback kaufen? Wenn nicht, ist der Bonus kein Sparen, sondern ein zusätzlicher Anreiz zum Ausgeben. Diese einfache Reihenfolge hilft, den Vorteil mitzunehmen, ohne aus einer Finanzfunktion eine Einkaufserlaubnis zu machen.
Ein praktischer Ablauf wäre, vor dem Kauf kurz zu prüfen, ob für den geplanten Einkauf eine passende Cashback-Möglichkeit auftaucht, und danach den Kaufbetrag samt Zahlungsart im Blick zu behalten. Ich würde keine Ausgabe allein deshalb verschieben oder vergrößern, weil eine Rückvergütung möglich erscheint. So bleibt Cashback eine Ergänzung und nicht der Maßstab für den eigenen Einkaufsplan.
Bei einem größeren, ohnehin geplanten Haushaltskauf lohnt sich außerdem, den Endpreis unabhängig vom Cashback zu vergleichen. Eine Rückvergütung ist nur ein Teil der Rechnung; entscheidend bleibt, was ich insgesamt bezahle und ob der Einkauf in mein Budget passt. Ich würde den Bonus daher eher als nachträgliche Entlastung behandeln und nicht als Grund, bei der Produktauswahl oder beim Preisvergleich weniger sorgfältig zu sein.
Wenn die Karte ins Spiel kommt
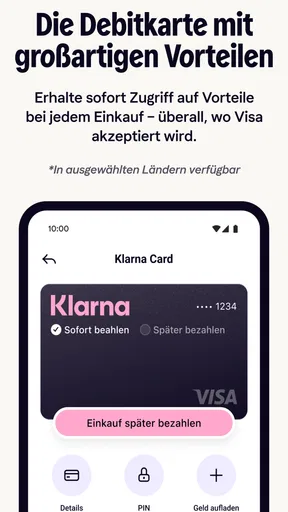
Auch die Klarna Card gehört zum Angebot, wodurch sich die App nicht nur für einzelne Onlinekäufe, sondern potenziell auch für einen breiteren Bezahlalltag interessant macht. Wer sie in Betracht zieht, sollte vor dem Bezahlen prüfen, welche Bedingungen und Zahlungsdetails für den jeweiligen Einsatz gelten. Der entscheidende persönliche Vergleich ist nicht nur „Karte oder keine Karte“, sondern: Hilft mir dieser Weg, meine Ausgaben einfacher nachzuverfolgen, oder würde eine vertraute Bankkarte mit direkter Abbuchung besser zu meiner Budgetdisziplin passen?
Bei einer gewöhnlichen Debitkarte ist der Zusammenhang zwischen Kauf und Kontostand oft besonders unmittelbar. Klarna kann reizvoller sein, wenn ich zusätzlich Cashback oder die gebündelte Einkaufsverwaltung nutzen möchte. Wer dagegen eine möglichst schlichte Zahlung ohne weitere Kaufanreize bevorzugt, fährt mit der Karte seiner Hausbank möglicherweise ruhiger. Ich würde die Klarna Card daher als mögliche Ergänzung prüfen, nicht als automatische Verbesserung gegenüber jeder bestehenden Karte.
Für den Alltag ist auch wichtig, welche Karte ich beim Bezahlen tatsächlich griffbereit habe und wie ich anschließend die Buchung kontrolliere. Wer schon eine eingespielte Routine mit der Bankkarte hat, muss diese nicht nur wegen einer zusätzlichen Funktion umstellen. Sinnvoller ist ein begrenzter Test mit einer geplanten Ausgabe: Danach kann ich beurteilen, ob die Klarna-Ansicht die Nachverfolgung für mich wirklich vereinfacht oder ob zwei parallele Zahlungsgewohnheiten eher für Verwirrung sorgen.
Die Übergabe an den eigenen Finanzalltag
Eine App ist nur dann hilfreich, wenn ihre Informationen in meine tatsächliche Routine übergehen. Nach einem Einkauf würde ich kurz kontrollieren, ob Betrag und Zahlungsweg für mich nachvollziehbar sind, und bei Bedarf meine persönliche Budgetnotiz aktualisieren. Das dauert wenig, verhindert aber, dass eine übersichtliche Oberfläche den falschen Eindruck vermittelt, alle Ausgaben seien bereits in meinem Haushaltsplan berücksichtigt.
Besonders nützlich ist diese Übergabe, wenn ich Käufe über mehrere Tage verteile oder für verschiedene Zwecke bezahle. Ich kann dann gedanklich eine klare Grenze ziehen: Die App hilft mir beim Einkauf und bei den dort verfügbaren Finanzfunktionen; meine Monatsplanung bleibt trotzdem meine Aufgabe. Wer Haushaltskosten mit einer anderen Person teilt, sollte außerdem nicht voraussetzen, dass die Klarna-Übersicht automatisch den gemeinsamen Finanzstand abbildet. Für Miete, Daueraufträge und gemeinsame Rücklagen kann ein separates Konto oder eine gemeinsam gepflegte Tabelle passender sein.
Ein realistischer Ablauf wäre etwa der Wocheneinkauf am Nachmittag: Ich lege vorher fest, was ich ungefähr ausgeben möchte, prüfe beim Bezahlen den Gesamtbetrag und achte auf den gewählten Zahlungsweg. Später nehme ich die Ausgabe in meine eigene Wochenübersicht auf und kontrolliere, ob noch offene Beträge zu berücksichtigen sind. Für geteilte Einkäufe notiere ich außerdem, welcher Anteil auf mich entfällt, statt anzunehmen, dass eine persönliche Einkaufsansicht zugleich die Abrechnung mit anderen erledigt.
Was am Ende tatsächlich besser läuft
Der greifbare Nutzen zeigt sich weniger in einem einzelnen Knopfdruck als in der Verbindung mehrerer Schritte: einen Einkauf planen, den Zahlungsweg bewusst wählen, einen möglichen Cashback-Vorteil einordnen und die Ausgabe anschließend nicht vergessen. Wenn ich diese Reihenfolge einhalte, kann Klarna den Weg vom Kauf zur späteren Kontrolle übersichtlicher machen. Ohne die eigene Nachkontrolle bleibt der Komfort zwar angenehm, aber der finanzielle Mehrwert fällt deutlich kleiner aus.
Die große Verbreitung spricht dafür, dass die App viele Menschen erreicht: Sie hat über fünfzig Millionen Installationen und einen Durchschnitt von 4,7 Sternen aus rund zwei Millionen Bewertungen. Solche Werte sind eine Orientierung für die allgemeine Resonanz, aber keine Garantie dafür, dass jede Zahlungsfunktion zur eigenen Situation passt. Ich würde meinen Eindruck daher lieber an einem kleinen, überschaubaren Alltagseinsatz festmachen als an der Popularität allein.
Auch nach einem erfolgreichen Test würde ich mir eine klare Grenze setzen: Welche Ausgaben möchte ich über diese App abwickeln, und welche sollen weiterhin direkt über mein Girokonto laufen? Eine feste Regel, etwa die App nur für bestimmte geplante Einkäufe zu verwenden, macht den späteren Überblick leichter. So muss ich nicht jedes Mal neu entscheiden, ob ein zusätzlicher Zahlungsweg gerade bequem oder tatsächlich sinnvoll ist.
Wo der Ablauf ins Stocken gerät
Die wichtigste Reibung entsteht für mich dort, wo bequemes Bezahlen und bewusstes Haushalten auseinanderlaufen. Mehr Auswahl kann hilfreich sein, verlangt aber auch, Zahlungsdetails vor dem Abschluss zu lesen und offene Beträge aktiv zu verfolgen. Wer gerne sofort sieht, wie viel nach einem Kauf auf dem Konto übrig ist, kann eine direkt belastende Bankkarte als klarere Lösung empfinden.
Auch Cashback ist nicht automatisch ein Vorteil, wenn die Suche danach Zeit kostet oder mich zu einem unnötigen Kauf verleitet. Ich würde es nur dann in meine Entscheidung einbeziehen, wenn die Ausgabe ohnehin geplant ist und die angebotene Möglichkeit im konkreten Fall nachvollziehbar erscheint. Bei dringenden Zahlungen, einem streng festgelegten Budget oder dem Wunsch nach möglichst wenigen Finanzkonten ist ein simpler Zahlungsweg oft leichter zu überblicken.
Die App eignet sich zudem nicht automatisch als Ersatz für jede andere Finanzübersicht. Wer Bargeld, regelmäßige Rechnungen und Ausgaben aus mehreren Konten an einem Ort planen will, braucht möglicherweise ein Werkzeug, das ausdrücklich auf eine umfassende Haushaltsführung ausgerichtet ist. Klarna kann dabei ergänzend nützlich sein, aber ich würde vorab festlegen, welche Übersicht als maßgebliche Quelle für mein Budget gilt. Sonst entstehen zwei Teilbilder, die nicht zwingend dieselben Ausgaben enthalten.
Wenn ich mich frage, ob ich für die Nutzung eine bestehende Bankkarte ersetzen sollte, wäre meine Antwort daher nicht pauschal. Wer eine möglichst direkte Rückmeldung über den Kontostand schätzt, bleibt mit der gewohnten Karte wahrscheinlich besser aufgestellt. Wer dagegen die Einkaufsfunktionen und mögliche Cashback-Gelegenheiten bewusst nutzt und danach kontrolliert, kann Klarna zusätzlich ausprobieren. Ausschlaggebend ist, ob der neue Ablauf die eigene Kontrolle stärkt, statt sie durch eine weitere Zahlungsoption zu erschweren.
Für die Entscheidung vor dem ersten Einsatz helfen drei Fragen: Ist der Kauf ohnehin geplant? Weiß ich, wann und über welchen Weg die Zahlung erfolgt? Und werde ich die Ausgabe später in meine Gesamtplanung übernehmen? Wenn ich eine davon nicht klar beantworten kann, würde ich zunächst den vertrauten Zahlungsweg wählen. Diese kleine Selbstprüfung ist kein zusätzlicher Aufwand um seiner selbst willen, sondern schützt davor, Komfort mit finanzieller Übersicht zu verwechseln.
Für wen ich die App empfehlen würde
Klarna passt meiner Einschätzung nach zu Menschen, die regelmäßig einkaufen, ihre Zahlungswege bewusster prüfen möchten und Cashback als gelegentlichen Zusatz statt als Sparstrategie verstehen. Auch wer die Klarna Card erwägt, kann die App nutzen, um den eigenen Umgang mit diesem Bezahlweg in eine feste Kontrollroutine einzubauen. Für einen fairen Test würde ich mit einem geplanten, überschaubaren Einkauf beginnen und anschließend prüfen, ob die Informationen meinen Überblick tatsächlich verbessern.
Weniger passend ist sie für jemanden, der bei Finanzprodukten vor allem maximale Einfachheit sucht, konsequent nur sofort vom Girokonto abbuchen lassen möchte oder durch Einkaufsangebote leicht zu zusätzlichen Ausgaben verleitet wird. In diesem Fall ist die gewohnte Bankkarte womöglich die bessere Wahl. Wer eine detaillierte gemeinsame Haushaltsplanung braucht, sollte Klarna ebenfalls nicht ohne Weiteres als Ersatz für ein dafür ausgelegtes Werkzeug ansehen.
Die App ist kostenlos und hat eine breite Altersfreigabe, doch der entscheidende Auswahlgrund sollte für mich der persönliche Zahlungsalltag sein, nicht allein die niedrige Einstiegshürde. Wer neugierig ist, kann sie zunächst als ergänzende Einkaufshilfe betrachten und nach einigen überschaubaren Vorgängen prüfen, ob die Kontrolle leichter oder komplizierter geworden ist. Falls ich anschließend häufiger zwischen verschiedenen Ansichten wechseln muss, wäre das ein Hinweis, meine bisherige Banklösung als Hauptübersicht beizubehalten.
Die aktuelle Version trägt die Nummer 26.39.296; als Mindestanforderung wird Betriebssystemversion 9 genannt. Für mich ist das vor allem dann relevant, wenn ich die App auf einem älteren Gerät einsetzen möchte. Insgesamt sehe ich Klarna als praktischen Begleiter für den Übergang vom Einkauf zur Zahlungskontrolle, nicht als automatischen Finanzcoach. Wenn ich Käufe bewusst auswähle und die anschließende Übersicht in meine eigene Budgetroutine übernehme, kann sie nützlich sein. Wenn ich stattdessen eine möglichst reizfreie, umfassende Haushaltsplanung suche, ist eine klassische Bankübersicht oder eine eigene Budgetlösung wahrscheinlich die bessere Ergänzung.
Vorteile
- Käufe
- Rechnungen und Rückzahlungen lassen sich übersichtlich an einem Ort verwalten.
- Die App bietet Benachrichtigungen zu anstehenden Zahlungen und Fristen.
- Klarna kann bei teilnehmenden Händlern für schnelle Bezahlvorgänge genutzt werden.
- In der App können Ausgaben und vergangene Bestellungen nachverfolgt werden.
- Für viele Funktionen ist kein separates Bankkonto bei Klarna erforderlich.
Nachteile
- Ratenzahlung und spätere Zahlung können zu zusätzlichen Kosten oder Schulden führen.
- Verfügbare Zahlungsarten hängen von Händler
- Land und individueller Prüfung ab.
- Bei Rücksendungen kann es dauern
- bis Rechnung oder Zahlungsstatus aktualisiert werden.
- Für die Nutzung werden persönliche Daten und teils eine Identitätsprüfung benötigt.
- Nicht alle Banken und Händler sind gleichermaßen mit den App-Funktionen kompatibel.
Häufig gestellte Fragen zu Klarna: Verwalte Geld smarter
Was ist Klarna: Verwalte Geld smarter, und welche Funktionen bietet die App?
Klarna ist eine Finanz- und Shopping-App, über die Sie bei teilnehmenden Händlern einkaufen, Zahlungen verwalten und je nach Angebot später oder in Raten bezahlen können. In der App sehen Sie offene und vergangene Zahlungen und können Fälligkeitstermine prüfen. Welche Funktionen Ihnen angezeigt werden, hängt unter anderem vom Land, vom Händler und von Ihrer persönlichen Berechtigung ab. Klarna ist kein Ersatz für eine sorgfältige Prüfung Ihrer Ausgaben.
Ist die Nutzung von Klarna kostenlos?
Das Herunterladen der App und die Nutzung grundlegender Funktionen sind üblicherweise kostenlos. Kosten können jedoch entstehen, wenn Sie ein Zahlungsziel versäumen, eine angebotene Finanzierung nutzen oder für eine bestimmte Zahlungsart Gebühren anfallen. Die konkreten Bedingungen unterscheiden sich je nach Land, Einkauf und gewählter Option. Prüfen Sie deshalb vor dem Bestätigen einer Zahlung den angezeigten Gesamtbetrag, mögliche Zinsen oder Gebühren sowie die jeweiligen Vertragsbedingungen.
Wie funktionieren Zahlungen und Ratenkäufe mit Klarna?
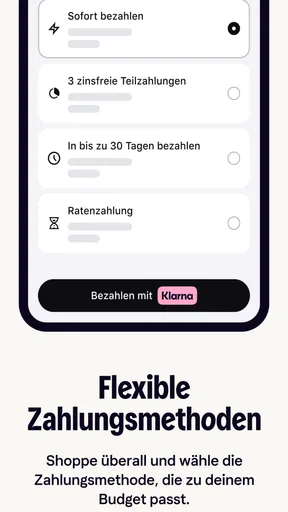
Beim Bezahlen über Klarna können je nach Händler und persönlichem Angebot unterschiedliche Optionen verfügbar sein, etwa eine sofortige Zahlung, eine spätere Zahlung oder eine Ratenzahlung. Die verfügbaren Möglichkeiten und deren Bedingungen werden vor dem Abschluss des Kaufs angezeigt. Achten Sie auf Fälligkeit, Laufzeit, Gesamtbetrag und mögliche Zusatzkosten. Eine spätere Zahlung verschiebt die Ausgabe lediglich; planen Sie daher sicher, dass Sie den Betrag zum vereinbarten Termin begleichen können.
Welche persönlichen Daten benötigt Klarna, und wie sicher ist die App?
Für die Einrichtung und die Abwicklung von Zahlungen kann Klarna Angaben wie Kontaktdaten und Informationen zur Identitäts- oder Bonitätsprüfung anfordern. Die Verarbeitung erfolgt nach den jeweils geltenden Datenschutzbestimmungen; welche Daten im Einzelfall benötigt werden, hängt von der Funktion und Ihrem Standort ab. Schützen Sie Ihr Konto mit einem sicheren Passwort und aktivieren Sie verfügbare Sicherheitsfunktionen. Lesen Sie die Datenschutzhinweise, bevor Sie persönliche oder finanzielle Angaben übermitteln.
Funktioniert Klarna bei allen Händlern, und was kann ich tun, wenn eine Zahlung oder Rückgabe nicht stimmt?
Klarna ist nicht bei jedem Online- oder stationären Händler verfügbar. Ob Sie damit bezahlen können, erkennen Sie im Checkout oder an den Zahlungsoptionen des jeweiligen Geschäfts; auch die angebotenen Klarna-Zahlungsarten können variieren. Bei einer Rückgabe oder einem Problem mit einer Bestellung sollten Sie zunächst den Händler kontaktieren und den Vorgang anschließend in der Klarna-App prüfen. Kontrollieren Sie Fristen und offene Beträge, damit während der Klärung keine Zahlung übersehen wird.


